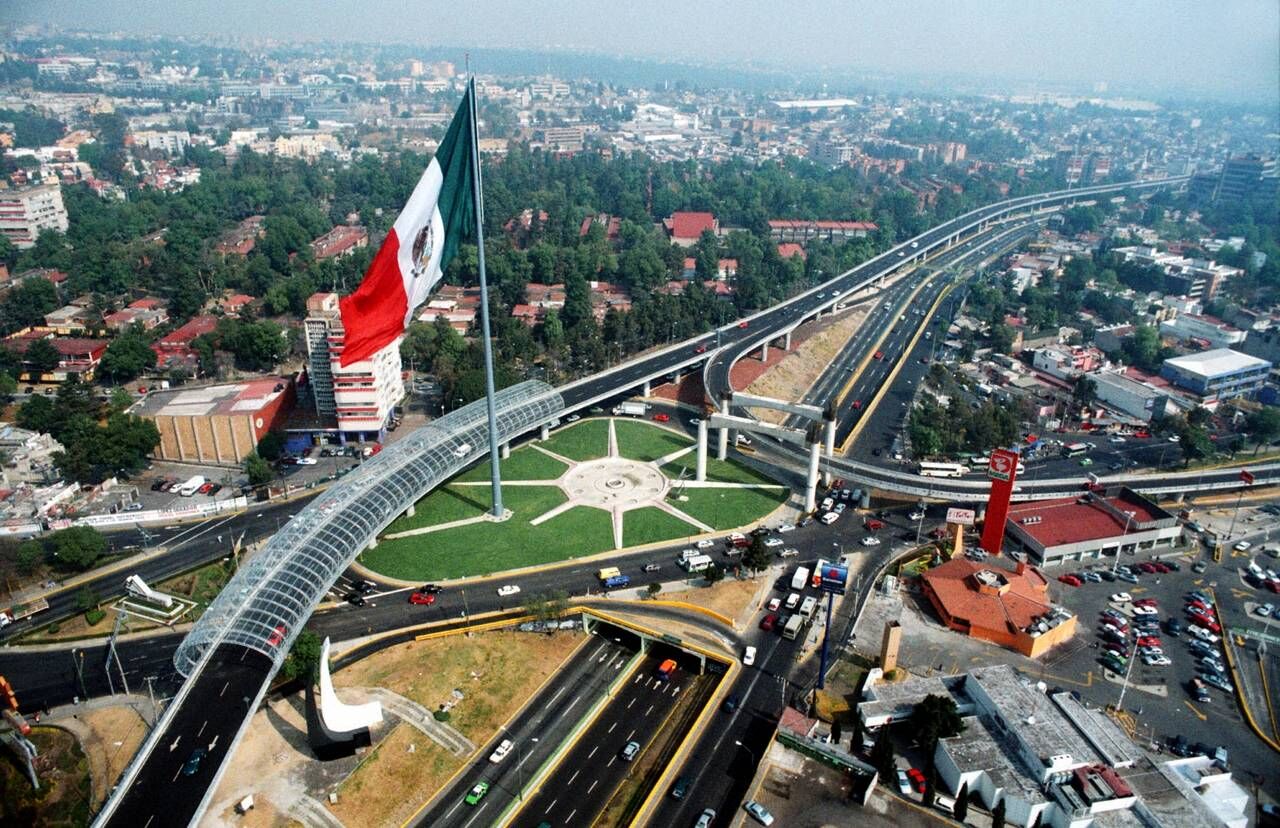
México tiene todos los ingredientes para ser una potencia logística de primer nivel: posición geográfica privilegiada, acceso a dos océanos, tratados comerciales con las principales economías del mundo y una industria manufacturera en plena expansión. Sin embargo, el sector logístico mexicano carga con desafíos estructurales que, si no se abordan, limitarán su capacidad de aprovechar la oportunidad histórica del nearshoring.
La brecha de infraestructura
El sistema de carreteras federales de México tiene más de 200,000 km, pero la calidad es desigual. Los corredores industriales del Bajío cuentan con autopistas de clase mundial; las rutas de último kilómetro hacia zonas industriales periféricas, en cambio, presentan rezagos que elevan costos y tiempos de tránsito.
La red ferroviaria —privatizada en los años 90 y concentrada principalmente en carga— tiene una cobertura eficiente en el eje norte-sur pero limitada hacia los puertos del Pacífico. El Tren Interoceánico del Istmo de Tehuantepec es un proyecto con alto potencial, pero su impacto operativo real se verá en 2027-2028.
Inseguridad: el costo oculto
El robo de carga en México representa pérdidas anuales estimadas en más de 1,500 millones de dólares. Los corredores más afectados —ejes Puebla-Veracruz, Querétaro-Ciudad de México y tramos del norte fronterizo— obligan a muchos generadores de carga a contratar escoltas y seguros adicionales que encarecen la operación.
Las empresas que invierten en tecnología de monitoreo GPS en tiempo real, protocolos de seguridad operativa y programas de custodia reducen significativamente su exposición al riesgo.
La oportunidad del nearshoring
Frente a estos desafíos, la oportunidad es igualmente excepcional. Se estima que México podría capturar entre 35 y 50 mil millones de dólares adicionales en inversión manufacturera relacionada con nearshoring para 2030. Esta inversión requiere capacidad logística proporcional: más almacenes, más transportistas, más agentes aduanales, más operadores 3PL con capacidad de escalar.
Las empresas logísticas que hoy están construyendo su capacidad —equipos, tecnología, certificaciones, relaciones con navieras y aerolíneas— estarán en posición privilegiada cuando esa demanda llegue.
El papel del capital humano
México forma cada año miles de ingenieros en logística y comercio internacional. El reto no es la cantidad de egresados sino retenerlos en el sector y darles herramientas para crecer profesionalmente. Las empresas que invierten en capacitación continua, planes de carrera y cultura de mejora operativa tienen ventajas competitivas sostenibles frente a operadores que solo compiten por precio.
La logística mexicana tiene el potencial para ser un motor de desarrollo económico de largo plazo. Aprovechar ese potencial requiere inversión, organización y visión de futuro.